Domain steuerabzocke.de kaufen?
Wir ziehen mit dem Projekt
steuerabzocke.de um.
Sind Sie am Kauf der Domain
steuerabzocke.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerabzocke.de kaufen?
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
Wer leitet die OHG?
Die Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern geleitet, die als persönlich haftende Gesellschafter fungieren. Diese Gesellschafter haben die volle Geschäftsführungsbefugnis und vertreten die OHG nach außen. Es gibt keine besondere Position wie einen Geschäftsführer oder Vorstandsvorsitzenden, da die Gesellschafter gemeinsam die Leitung der OHG übernehmen. Entscheidungen werden in der Regel gemeinsam getroffen, und die Gesellschafter müssen sich einig sein, um die Geschäfte der OHG zu führen. In größeren OHGs können die Gesellschafter auch Aufgaben und Verantwortlichkeiten untereinander aufteilen. **

Ähnliche Suchbegriffe für Ohg
Top-Angebote
Produkte zum Begriff Ohg:

-
Wer gründet eine OHG?
Eine Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern gegründet, die gemeinsam ein Handelsgewerbe betreiben wollen. Die Gesellschafter müssen voll geschäftsfähig sein und können natürliche Personen oder juristische Personen wie GmbHs sein. Die Gründung einer OHG erfordert einen schriftlichen Gesellschaftsvertrag, in dem die Rechte und Pflichten der Gesellschafter festgelegt sind. Zudem muss die OHG ins Handelsregister eingetragen werden, um ihre Rechtsfähigkeit zu erlangen. Wer eine OHG gründet, sollte sich über die Haftungsregelungen im Klaren sein, da die Gesellschafter grundsätzlich unbeschränkt mit ihrem gesamten Vermögen haften. **
-
Wie haftet eine OHG?
Eine Offene Handelsgesellschaft (OHG) haftet grundsätzlich unbeschränkt mit dem gesamten Gesellschaftsvermögen. Das bedeutet, dass die Gesellschafter mit ihrem Privatvermögen für die Verbindlichkeiten der OHG haften. Es besteht jedoch die Möglichkeit, die Haftung durch eine beschränkte Haftung einzelner Gesellschafter oder durch den Abschluss einer Haftungsbeschränkungsvereinbarung zu begrenzen. **
-
Warum ist die OHG offen?
Die OHG (Offene Handelsgesellschaft) ist offen, weil sie keine beschränkte Haftung hat. Das bedeutet, dass die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Dadurch können sie ihr persönliches Vermögen in das Unternehmen einbringen und sind auch für die Schulden der OHG verantwortlich. **
-
Ist eine OHG ein Formkaufmann?
Ist eine OHG ein Formkaufmann? Eine OHG (Offene Handelsgesellschaft) ist grundsätzlich kein Formkaufmann nach §1 Abs. 2 HGB, da sie nicht als juristische Person, sondern als Personengesellschaft gilt. Formkaufleute sind in §6 HGB definiert und umfassen beispielsweise die GmbH und die AG. Eine OHG kann jedoch durch freiwillige Eintragung ins Handelsregister als Kaufmann auftreten und somit die gleichen Rechte und Pflichten wie ein Formkaufmann haben. Letztendlich hängt es also von der Eintragung ins Handelsregister ab, ob eine OHG als Formkaufmann gilt oder nicht. **

Welche Firmen sind eine OHG?
Eine Offene Handelsgesellschaft (OHG) ist eine Personengesellschaft, bei der mindestens zwei Gesellschafter beteiligt sind. Diese Gesellschafter haften unbeschränkt und persönlich für die Verbindlichkeiten der OHG. Typischerweise sind OHGs im Handelsbereich tätig, wie beispielsweise im Einzelhandel, Großhandel oder Handwerk. Beispiele für Firmen, die als OHG geführt werden könnten, sind kleine Familienunternehmen, Handelsunternehmen oder Handwerksbetriebe, bei denen die Gesellschafter gemeinsam das Unternehmen leiten und für die Schulden der Firma haften. In Deutschland ist die OHG eine der ältesten und traditionellsten Formen der Personengesellschaften. **
Können Rechtsanwälte eine OHG gründen?
Können Rechtsanwälte eine OHG gründen? Rechtsanwälte können grundsätzlich eine OHG gründen, da es sich bei der Offenen Handelsgesellschaft um eine Personengesellschaft handelt, bei der die Gesellschafter persönlich haften. Allerdings müssen Rechtsanwälte bei der Gründung einer OHG die berufsrechtlichen Vorschriften beachten, die möglicherweise Einschränkungen oder Besonderheiten für Anwälte vorsehen. Zudem sollten Rechtsanwälte bei der Gründung einer OHG auch steuerliche Aspekte berücksichtigen, um die bestmögliche Rechtsform für ihre Kanzlei zu wählen. Es empfiehlt sich daher, vor der Gründung einer OHG als Rechtsanwalt professionelle Beratung in Anspruch zu nehmen, um alle rechtlichen und steuerlichen Aspekte zu klären. **
Top-Angebote
Produkte zum Begriff Ohg:
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Wer leitet die OHG?
Die Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern geleitet, die als persönlich haftende Gesellschafter fungieren. Diese Gesellschafter haben die volle Geschäftsführungsbefugnis und vertreten die OHG nach außen. Es gibt keine besondere Position wie einen Geschäftsführer oder Vorstandsvorsitzenden, da die Gesellschafter gemeinsam die Leitung der OHG übernehmen. Entscheidungen werden in der Regel gemeinsam getroffen, und die Gesellschafter müssen sich einig sein, um die Geschäfte der OHG zu führen. In größeren OHGs können die Gesellschafter auch Aufgaben und Verantwortlichkeiten untereinander aufteilen. **
-
Wer gründet eine OHG?
Eine Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern gegründet, die gemeinsam ein Handelsgewerbe betreiben wollen. Die Gesellschafter müssen voll geschäftsfähig sein und können natürliche Personen oder juristische Personen wie GmbHs sein. Die Gründung einer OHG erfordert einen schriftlichen Gesellschaftsvertrag, in dem die Rechte und Pflichten der Gesellschafter festgelegt sind. Zudem muss die OHG ins Handelsregister eingetragen werden, um ihre Rechtsfähigkeit zu erlangen. Wer eine OHG gründet, sollte sich über die Haftungsregelungen im Klaren sein, da die Gesellschafter grundsätzlich unbeschränkt mit ihrem gesamten Vermögen haften. **
-
Wie haftet eine OHG?
Eine Offene Handelsgesellschaft (OHG) haftet grundsätzlich unbeschränkt mit dem gesamten Gesellschaftsvermögen. Das bedeutet, dass die Gesellschafter mit ihrem Privatvermögen für die Verbindlichkeiten der OHG haften. Es besteht jedoch die Möglichkeit, die Haftung durch eine beschränkte Haftung einzelner Gesellschafter oder durch den Abschluss einer Haftungsbeschränkungsvereinbarung zu begrenzen. **
Ähnliche Suchbegriffe für Ohg
-
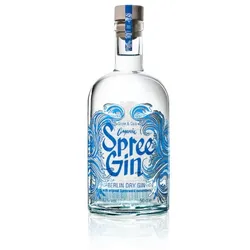
Spree Gin Grote & Co. Spirits oHGSpree Gin von Grote & Co. Spirits Berliner Handwerkskunst und die Renaissance des feinen Destillats In der dynamischen Metropole Berlin entsteht bei Grote & Co. Spirits oHG eine Spirituose die das Herz anspruchsvoller Genießer im Sturm erobert hat. Spree Gin steht für eine Philosophie die der handwerklichen Perfektion eines Spitzenweinguts in nichts nachsteht. Die Macher hinter dieser Kreation setzen konsequent auf erstklassige Rohstoffe und eine schonende Verarbeitung um die Seele der Regi...30,49 €*Versand: 13,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist die OHG offen?
Die OHG (Offene Handelsgesellschaft) ist offen, weil sie keine beschränkte Haftung hat. Das bedeutet, dass die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Dadurch können sie ihr persönliches Vermögen in das Unternehmen einbringen und sind auch für die Schulden der OHG verantwortlich. **
-
Ist eine OHG ein Formkaufmann?
Ist eine OHG ein Formkaufmann? Eine OHG (Offene Handelsgesellschaft) ist grundsätzlich kein Formkaufmann nach §1 Abs. 2 HGB, da sie nicht als juristische Person, sondern als Personengesellschaft gilt. Formkaufleute sind in §6 HGB definiert und umfassen beispielsweise die GmbH und die AG. Eine OHG kann jedoch durch freiwillige Eintragung ins Handelsregister als Kaufmann auftreten und somit die gleichen Rechte und Pflichten wie ein Formkaufmann haben. Letztendlich hängt es also von der Eintragung ins Handelsregister ab, ob eine OHG als Formkaufmann gilt oder nicht. **
-
Welche Firmen sind eine OHG?
Eine Offene Handelsgesellschaft (OHG) ist eine Personengesellschaft, bei der mindestens zwei Gesellschafter beteiligt sind. Diese Gesellschafter haften unbeschränkt und persönlich für die Verbindlichkeiten der OHG. Typischerweise sind OHGs im Handelsbereich tätig, wie beispielsweise im Einzelhandel, Großhandel oder Handwerk. Beispiele für Firmen, die als OHG geführt werden könnten, sind kleine Familienunternehmen, Handelsunternehmen oder Handwerksbetriebe, bei denen die Gesellschafter gemeinsam das Unternehmen leiten und für die Schulden der Firma haften. In Deutschland ist die OHG eine der ältesten und traditionellsten Formen der Personengesellschaften. **
-
Können Rechtsanwälte eine OHG gründen?
Können Rechtsanwälte eine OHG gründen? Rechtsanwälte können grundsätzlich eine OHG gründen, da es sich bei der Offenen Handelsgesellschaft um eine Personengesellschaft handelt, bei der die Gesellschafter persönlich haften. Allerdings müssen Rechtsanwälte bei der Gründung einer OHG die berufsrechtlichen Vorschriften beachten, die möglicherweise Einschränkungen oder Besonderheiten für Anwälte vorsehen. Zudem sollten Rechtsanwälte bei der Gründung einer OHG auch steuerliche Aspekte berücksichtigen, um die bestmögliche Rechtsform für ihre Kanzlei zu wählen. Es empfiehlt sich daher, vor der Gründung einer OHG als Rechtsanwalt professionelle Beratung in Anspruch zu nehmen, um alle rechtlichen und steuerlichen Aspekte zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.