Domain steuerabzocke.de kaufen?
Wir ziehen mit dem Projekt
steuerabzocke.de um.
Sind Sie am Kauf der Domain
steuerabzocke.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerabzocke.de kaufen?
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **

Ähnliche Suchbegriffe für Gromadka-Kerstin-Umsatzsteuer-im
Top-Angebote
Produkte zum Begriff Gromadka-Kerstin-Umsatzsteuer-im:
-
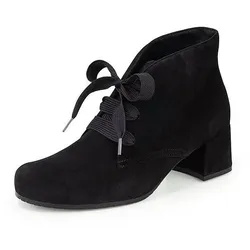
Stiefelette Kerstin Semler schwarz, 40Stiefelette „Kerstin“ von SEMLER aus weichem Ziegenveloursleder. Textil-Innenausstattung mit gepolstertem Wechselfußbett - für orthopädische Einlagen geeignet. Gummilaufsohle mit Luftpolster. Absatzhöhe ca. 5 cm. Komfortweite „K“ für sehr kräftige Füße. . Farbe: Schwarz. Erhältlich in den Größen: 37, 37,5, 38,5, 39, 40, 42200,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sikorski, Ralf: Umsatzsteuer im BinnenmarktUmsatzsteuer im Binnenmarkt , ¿Ihr praktischer Ratgeber zur Umsatzsteuer im Europäischen Binnenmarkt Die Anwendung der Umsatzsteuer im Europäischen Binnenmarkt wirft viele Fragen auf. Was müssen Unternehmen beachten, die Leistungen von ausländischen Unternehmen erhalten? Was muss ein inländischer Unternehmer berücksichtigen, wenn er eine Leistung im Ausland erbringt? Welche Regelungen gelten bei innergemeinschaftlichen Reihen- und Dreiecksgeschäften? Wie funktioniert OSS? Praxisnah und umfassend gibt dieses Standardwerk in nunmehr 12. Auflage Antworten auf die wichtigsten praktischen Fragen und schafft Klarheit! ¿Aktuell in der 12. Auflage: Verschärfungen der Nachweispflichten des exportierenden Unternehmers Besteuerung von Dienstleistungen im Europäischen Binnenmarkt einschließlich des Reverse-Charge-Verfahrens im In- und Ausland Neuregelung der innergemeinschaftlichen Fernverkäufe, der Kommissionsregelung für elektronische Schnittstellen (Marktplätze) und der besonderen Besteuerungsverfahren Aktualisierter Übersichtsteil zur Besteuerung in den übrigen 26 EU-Mitgliedstaaten in Zusammenarbeit mit der "BDO AG Wirtschaftsprüfungsgesellschaft" einschließlich Hinweisen zur E-Rechnungspflicht. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: A. Allgemeiner Überblick über die Regelungen des Umsatzsteuer-Binnenmarktes. B. Innergemeinschaftlicher Erwerb. C. Innergemeinschaftliche Lieferungen. D. Sonderregelungen bei innergemeinschaftlichen Warenbewegungen. E. Sonstige Leistungen im Rahmen des Europäischen Binnenmarktes. F. Besteuerungsverfahren. G. Umsatzsteuerrecht der anderen EU-Mitgliedstaaten im Überblick. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 12., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Sikorski, Ralf, Bearbeitung: Pogodda-Grünwald, Annette, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 918, Keyword: grenzüberschreitende Dienstleistungen; innergemeinschaftliche Lieferung; innergemeinschaftlicher Erwerb; Mehrwertsteuer; MOSS-Verfahren; Vorsteuer-Vergütungsverfahren; Europäische Union; Besteuerung; Umsatzbesteuerung; innergemeinschatliche Fernverkäufe; besondere Besteuerungsverfahren; Elektronische Marktplätze; Gelangensbestätigung; Kommissionsregelung; E-Rechnung, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europäischer Binnenmarkt - Binnenmarkt~Markt / Binnenmarkt~Europarecht~Internationales Recht / Europarecht~International (Wirtschaft)~International (Recht)~Internationales Recht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Internationales Steuerrecht~Internationales Recht~Wirtschaftswissenschaft, Region: EU, Europäische Union, Bildungszweck: für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Seitenanzahl: XXVII, Seitenanzahl: 891, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 900 Blätter, Länge: 212, Breite: 161, Höhe: 50, Gewicht: 1256, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077316001 V14550-978-3-482-679- B0000077316002 V14550-978-3-482-679-2,119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TPFLiving Bürostuhl Kerstin Echtleder GrauTPFLiving Bürostuhl Kerstin Echtleder Der exklusive Bürostuhl Kerstin überzeugt nicht nur mit seinem modernen Look, auch in Sachen Komfort kann ihm keiner etwas vormachen. Seine hochwertige Polsterung sorgt für ein angenehmes Sitzgef&283,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Wie wird die Umsatzsteuer vom Finanzamt berechnet?
Die Umsatzsteuer wird vom Finanzamt auf Grundlage des Umsatzes berechnet, den ein Unternehmen erzielt. Der allgemeine Umsatzsteuersatz in Deutschland beträgt 19%, es gibt jedoch auch einen ermäßigten Satz von 7% für bestimmte Waren und Dienstleistungen. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und regelmäßig an das Finanzamt abführen. Die gezahlte Umsatzsteuer kann in der Regel auch als Vorsteuer geltend gemacht werden, um die Steuerlast zu reduzieren. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
-
Wer überweist die Umsatzsteuer an das Finanzamt?
Die Umsatzsteuer wird in der Regel vom Unternehmen oder Unternehmer selbst an das Finanzamt überwiesen. Dies geschieht in der Regel quartalsweise oder jährlich, je nachdem wie oft Umsatzsteuervoranmeldungen abgegeben werden müssen. Die Höhe der zu zahlenden Umsatzsteuer ergibt sich aus der Differenz zwischen der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, und der Umsatzsteuer, die das Unternehmen von seinen Lieferanten gezahlt hat. Es ist wichtig, die Umsatzsteuer fristgerecht und korrekt an das Finanzamt zu überweisen, um mögliche Strafen oder Sanktionen zu vermeiden. Wer überweist die Umsatzsteuer an das Finanzamt? **

Wann zieht das Finanzamt die Umsatzsteuer ein?
Das Finanzamt zieht die Umsatzsteuer in der Regel quartalsweise ein. Die genauen Fristen können je nach Land und Unternehmensgröße variieren. Es ist wichtig, die Umsatzsteuervoranmeldungen fristgerecht einzureichen, um Strafzahlungen oder Verzugszinsen zu vermeiden. Die Höhe der Umsatzsteuer richtet sich nach dem Umsatz, den das Unternehmen in einem bestimmten Zeitraum erzielt hat. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten und Fristen zu informieren, um Probleme mit dem Finanzamt zu vermeiden. **
Was macht das Finanzamt mit der Umsatzsteuer?
Das Finanzamt verwendet die Umsatzsteuer als eine wichtige Einnahmequelle, um staatliche Ausgaben zu finanzieren. Es wird von Unternehmen und Verbrauchern erhoben und muss regelmäßig an das Finanzamt abgeführt werden. Die Umsatzsteuer dient dazu, den Staatshaushalt zu stabilisieren und die öffentliche Infrastruktur zu finanzieren. Zudem soll sie den fairen Wettbewerb zwischen Unternehmen sicherstellen und Steuerhinterziehung verhindern. Letztendlich wird die Umsatzsteuer dazu verwendet, um die öffentlichen Aufgaben und Leistungen für die Bürger zu finanzieren. **
Top-Angebote
Produkte zum Begriff Gromadka-Kerstin-Umsatzsteuer-im:
-
Rabalux KERSTIN 71368Deckenleuchte - LED, Leistungsaufnahme: 24 W, Lichtstrom: 1800 lm, warmes Licht (3000 K), Höhe: 5 cm, Breite: 40 cm, Länge: 33 cm, Material: Metall, IP20, Sie möchten mehr Licht ins Haus holen? Mit der Deckenlampe von RABALUX sind Sie auf der sicheren Seite. Ihr schlichter modern-Stil fügt sich ganz natürlich in das Design Ihres Hauses ein. Das Produkt41,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
TPFLiving Bürostuhl Kerstin Echtleder SchwarzTPFLiving Bürostuhl Kerstin Echtleder Der exklusive Bürostuhl Kerstin überzeugt nicht nur mit seinem modernen Look, auch in Sachen Komfort kann ihm keiner etwas vormachen. Seine hochwertige Polsterung sorgt für ein angenehmes Sitzgef&257,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Stiefelette Kerstin Semler schwarz, 40Stiefelette „Kerstin“ von SEMLER aus weichem Ziegenveloursleder. Textil-Innenausstattung mit gepolstertem Wechselfußbett - für orthopädische Einlagen geeignet. Gummilaufsohle mit Luftpolster. Absatzhöhe ca. 5 cm. Komfortweite „K“ für sehr kräftige Füße. . Farbe: Schwarz. Erhältlich in den Größen: 37, 37,5, 38,5, 39, 40, 42200,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
Ähnliche Suchbegriffe für Gromadka-Kerstin-Umsatzsteuer-im
-
Sikorski, Ralf: Umsatzsteuer im BinnenmarktUmsatzsteuer im Binnenmarkt , ¿Ihr praktischer Ratgeber zur Umsatzsteuer im Europäischen Binnenmarkt Die Anwendung der Umsatzsteuer im Europäischen Binnenmarkt wirft viele Fragen auf. Was müssen Unternehmen beachten, die Leistungen von ausländischen Unternehmen erhalten? Was muss ein inländischer Unternehmer berücksichtigen, wenn er eine Leistung im Ausland erbringt? Welche Regelungen gelten bei innergemeinschaftlichen Reihen- und Dreiecksgeschäften? Wie funktioniert OSS? Praxisnah und umfassend gibt dieses Standardwerk in nunmehr 12. Auflage Antworten auf die wichtigsten praktischen Fragen und schafft Klarheit! ¿Aktuell in der 12. Auflage: Verschärfungen der Nachweispflichten des exportierenden Unternehmers Besteuerung von Dienstleistungen im Europäischen Binnenmarkt einschließlich des Reverse-Charge-Verfahrens im In- und Ausland Neuregelung der innergemeinschaftlichen Fernverkäufe, der Kommissionsregelung für elektronische Schnittstellen (Marktplätze) und der besonderen Besteuerungsverfahren Aktualisierter Übersichtsteil zur Besteuerung in den übrigen 26 EU-Mitgliedstaaten in Zusammenarbeit mit der "BDO AG Wirtschaftsprüfungsgesellschaft" einschließlich Hinweisen zur E-Rechnungspflicht. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: A. Allgemeiner Überblick über die Regelungen des Umsatzsteuer-Binnenmarktes. B. Innergemeinschaftlicher Erwerb. C. Innergemeinschaftliche Lieferungen. D. Sonderregelungen bei innergemeinschaftlichen Warenbewegungen. E. Sonstige Leistungen im Rahmen des Europäischen Binnenmarktes. F. Besteuerungsverfahren. G. Umsatzsteuerrecht der anderen EU-Mitgliedstaaten im Überblick. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 12., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Sikorski, Ralf, Bearbeitung: Pogodda-Grünwald, Annette, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 918, Keyword: grenzüberschreitende Dienstleistungen; innergemeinschaftliche Lieferung; innergemeinschaftlicher Erwerb; Mehrwertsteuer; MOSS-Verfahren; Vorsteuer-Vergütungsverfahren; Europäische Union; Besteuerung; Umsatzbesteuerung; innergemeinschatliche Fernverkäufe; besondere Besteuerungsverfahren; Elektronische Marktplätze; Gelangensbestätigung; Kommissionsregelung; E-Rechnung, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europäischer Binnenmarkt - Binnenmarkt~Markt / Binnenmarkt~Europarecht~Internationales Recht / Europarecht~International (Wirtschaft)~International (Recht)~Internationales Recht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Internationales Steuerrecht~Internationales Recht~Wirtschaftswissenschaft, Region: EU, Europäische Union, Bildungszweck: für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Seitenanzahl: XXVII, Seitenanzahl: 891, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 900 Blätter, Länge: 212, Breite: 161, Höhe: 50, Gewicht: 1256, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077316001 V14550-978-3-482-679- B0000077316002 V14550-978-3-482-679-2,119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TPFLiving Bürostuhl Kerstin Echtleder GrauTPFLiving Bürostuhl Kerstin Echtleder Der exklusive Bürostuhl Kerstin überzeugt nicht nur mit seinem modernen Look, auch in Sachen Komfort kann ihm keiner etwas vormachen. Seine hochwertige Polsterung sorgt für ein angenehmes Sitzgef&283,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
TPFLiving Bürostuhl Kerstin Echtleder BraunTPFLiving Bürostuhl Kerstin Echtleder Der exklusive Bürostuhl Kerstin überzeugt nicht nur mit seinem modernen Look, auch in Sachen Komfort kann ihm keiner etwas vormachen. Seine hochwertige Polsterung sorgt für ein angenehmes Sitzgef&291,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
TPFLiving Bürostuhl Kerstin Echtleder CremeTPFLiving Bürostuhl Kerstin Echtleder Der exklusive Bürostuhl Kerstin überzeugt nicht nur mit seinem modernen Look, auch in Sachen Komfort kann ihm keiner etwas vormachen. Seine hochwertige Polsterung sorgt für ein angenehmes Sitzgef&246,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Umsatzsteuer vom Finanzamt berechnet?
Die Umsatzsteuer wird vom Finanzamt auf Grundlage des Umsatzes berechnet, den ein Unternehmen erzielt. Der allgemeine Umsatzsteuersatz in Deutschland beträgt 19%, es gibt jedoch auch einen ermäßigten Satz von 7% für bestimmte Waren und Dienstleistungen. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und regelmäßig an das Finanzamt abführen. Die gezahlte Umsatzsteuer kann in der Regel auch als Vorsteuer geltend gemacht werden, um die Steuerlast zu reduzieren. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
-
Wer überweist die Umsatzsteuer an das Finanzamt?
Die Umsatzsteuer wird in der Regel vom Unternehmen oder Unternehmer selbst an das Finanzamt überwiesen. Dies geschieht in der Regel quartalsweise oder jährlich, je nachdem wie oft Umsatzsteuervoranmeldungen abgegeben werden müssen. Die Höhe der zu zahlenden Umsatzsteuer ergibt sich aus der Differenz zwischen der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, und der Umsatzsteuer, die das Unternehmen von seinen Lieferanten gezahlt hat. Es ist wichtig, die Umsatzsteuer fristgerecht und korrekt an das Finanzamt zu überweisen, um mögliche Strafen oder Sanktionen zu vermeiden. Wer überweist die Umsatzsteuer an das Finanzamt? **
-
Wann zieht das Finanzamt die Umsatzsteuer ein?
Das Finanzamt zieht die Umsatzsteuer in der Regel quartalsweise ein. Die genauen Fristen können je nach Land und Unternehmensgröße variieren. Es ist wichtig, die Umsatzsteuervoranmeldungen fristgerecht einzureichen, um Strafzahlungen oder Verzugszinsen zu vermeiden. Die Höhe der Umsatzsteuer richtet sich nach dem Umsatz, den das Unternehmen in einem bestimmten Zeitraum erzielt hat. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten und Fristen zu informieren, um Probleme mit dem Finanzamt zu vermeiden. **
-
Was macht das Finanzamt mit der Umsatzsteuer?
Das Finanzamt verwendet die Umsatzsteuer als eine wichtige Einnahmequelle, um staatliche Ausgaben zu finanzieren. Es wird von Unternehmen und Verbrauchern erhoben und muss regelmäßig an das Finanzamt abgeführt werden. Die Umsatzsteuer dient dazu, den Staatshaushalt zu stabilisieren und die öffentliche Infrastruktur zu finanzieren. Zudem soll sie den fairen Wettbewerb zwischen Unternehmen sicherstellen und Steuerhinterziehung verhindern. Letztendlich wird die Umsatzsteuer dazu verwendet, um die öffentlichen Aufgaben und Leistungen für die Bürger zu finanzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.