Domain steuerabzocke.de kaufen?
Wir ziehen mit dem Projekt
steuerabzocke.de um.
Sind Sie am Kauf der Domain
steuerabzocke.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerabzocke.de kaufen?
Wie viel wiegt das Gegengewicht eines Aufzugs?
Das Gewicht des Gegengewichts eines Aufzugs hängt von verschiedenen Faktoren ab, wie zum Beispiel der Größe und Tragfähigkeit des Aufzugs. In der Regel wiegt das Gegengewicht etwa die Hälfte der maximalen Tragfähigkeit des Aufzugs. **
Sollte es immer ein Gegengewicht zum Kapitalismus geben?
Es gibt unterschiedliche Meinungen zu dieser Frage. Einige argumentieren, dass ein Gegengewicht zum Kapitalismus notwendig ist, um soziale Gerechtigkeit und den Schutz der Umwelt zu gewährleisten. Andere hingegen glauben, dass der Kapitalismus selbst Mechanismen enthält, die Ungleichheiten ausgleichen können und dass ein Gegengewicht unnötig ist. Letztendlich hängt die Antwort auf diese Frage von individuellen politischen Überzeugungen und Werten ab. **
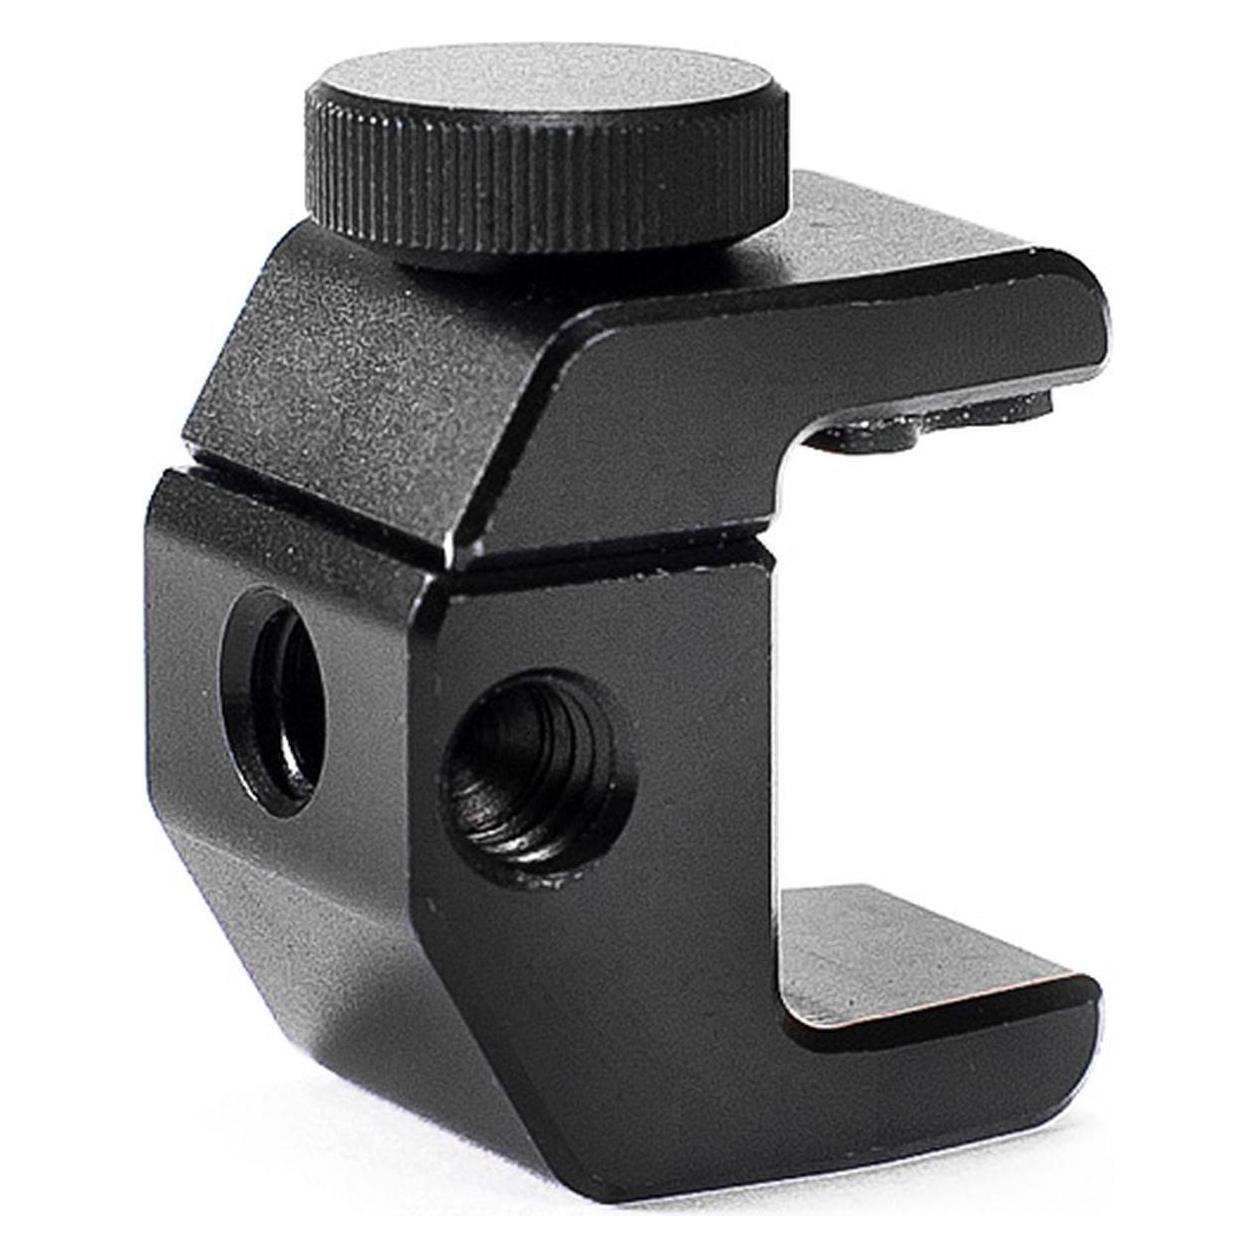

Ähnliche Suchbegriffe für Gegengewicht
Top-Angebote
Produkte zum Begriff Gegengewicht:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Warum haben einige Aufzüge Seile unter dem Gegengewicht?
Einige Aufzüge haben Seile unter dem Gegengewicht, um das Gewicht auszugleichen und den Aufzug stabiler zu machen. Diese Seile dienen dazu, das Gegengewicht zu unterstützen und es in der richtigen Position zu halten, während der Aufzug sich bewegt. Dadurch wird die Belastung auf das Aufzugssystem gleichmäßig verteilt und ein reibungsloser Betrieb gewährleistet. **
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Wie viel Gegengewicht sollte eine Anfängerin in der Klimmzugmaschine verwenden?
Die Menge an Gegengewicht, die eine Anfängerin in der Klimmzugmaschine verwenden sollte, hängt von ihrer individuellen Stärke und Fähigkeit ab. Es wird empfohlen, mit einem Gewicht zu beginnen, das es der Person ermöglicht, 8-12 Wiederholungen mit guter Form und Kontrolle durchzuführen. Wenn dies zu einfach ist, kann das Gewicht schrittweise reduziert werden, um die Herausforderung zu erhöhen. Es ist wichtig, dass die Anfängerin sich nicht überfordert und ihre Fähigkeiten respektiert, um Verletzungen zu vermeiden. **
-
Ist die Waschmaschine noch nutzbar, obwohl das Gegengewicht gebrochen ist?
Es hängt von der Art des Bruchs ab. Wenn das Gegengewicht nur leicht beschädigt ist, könnte die Waschmaschine immer noch funktionieren, aber möglicherweise nicht so effizient oder stabil wie zuvor. Wenn das Gegengewicht jedoch stark beschädigt ist, könnte dies zu weiteren Schäden an der Maschine führen und es könnte gefährlich sein, sie weiter zu benutzen. Es wird empfohlen, einen Fachmann zu Rate zu ziehen, um die Situation zu beurteilen und eine Reparatur oder den Austausch des Gegengewichts zu empfehlen. **
Ist es schlimm, wenn das Gegengewicht der Waschmaschine an einer Schraube gerissen ist?
Es ist nicht ideal, wenn das Gegengewicht der Waschmaschine an einer Schraube gerissen ist, da dies zu einer Unwucht führen und die Leistung der Maschine beeinträchtigen kann. Es ist ratsam, das Problem so schnell wie möglich zu beheben, um Schäden an der Maschine und möglicherweise auch an anderen Gegenständen in der Nähe zu vermeiden. Es wird empfohlen, einen Fachmann zu konsultieren, um das Gegengewicht ordnungsgemäß zu reparieren oder zu ersetzen. **
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
Top-Angebote
Produkte zum Begriff Gegengewicht:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel wiegt das Gegengewicht eines Aufzugs?
Das Gewicht des Gegengewichts eines Aufzugs hängt von verschiedenen Faktoren ab, wie zum Beispiel der Größe und Tragfähigkeit des Aufzugs. In der Regel wiegt das Gegengewicht etwa die Hälfte der maximalen Tragfähigkeit des Aufzugs. **
-
Sollte es immer ein Gegengewicht zum Kapitalismus geben?
Es gibt unterschiedliche Meinungen zu dieser Frage. Einige argumentieren, dass ein Gegengewicht zum Kapitalismus notwendig ist, um soziale Gerechtigkeit und den Schutz der Umwelt zu gewährleisten. Andere hingegen glauben, dass der Kapitalismus selbst Mechanismen enthält, die Ungleichheiten ausgleichen können und dass ein Gegengewicht unnötig ist. Letztendlich hängt die Antwort auf diese Frage von individuellen politischen Überzeugungen und Werten ab. **
-
Warum haben einige Aufzüge Seile unter dem Gegengewicht?
Einige Aufzüge haben Seile unter dem Gegengewicht, um das Gewicht auszugleichen und den Aufzug stabiler zu machen. Diese Seile dienen dazu, das Gegengewicht zu unterstützen und es in der richtigen Position zu halten, während der Aufzug sich bewegt. Dadurch wird die Belastung auf das Aufzugssystem gleichmäßig verteilt und ein reibungsloser Betrieb gewährleistet. **
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
Ähnliche Suchbegriffe für Gegengewicht
-
Wie viel Gegengewicht sollte eine Anfängerin in der Klimmzugmaschine verwenden?
Die Menge an Gegengewicht, die eine Anfängerin in der Klimmzugmaschine verwenden sollte, hängt von ihrer individuellen Stärke und Fähigkeit ab. Es wird empfohlen, mit einem Gewicht zu beginnen, das es der Person ermöglicht, 8-12 Wiederholungen mit guter Form und Kontrolle durchzuführen. Wenn dies zu einfach ist, kann das Gewicht schrittweise reduziert werden, um die Herausforderung zu erhöhen. Es ist wichtig, dass die Anfängerin sich nicht überfordert und ihre Fähigkeiten respektiert, um Verletzungen zu vermeiden. **
-
Ist die Waschmaschine noch nutzbar, obwohl das Gegengewicht gebrochen ist?
Es hängt von der Art des Bruchs ab. Wenn das Gegengewicht nur leicht beschädigt ist, könnte die Waschmaschine immer noch funktionieren, aber möglicherweise nicht so effizient oder stabil wie zuvor. Wenn das Gegengewicht jedoch stark beschädigt ist, könnte dies zu weiteren Schäden an der Maschine führen und es könnte gefährlich sein, sie weiter zu benutzen. Es wird empfohlen, einen Fachmann zu Rate zu ziehen, um die Situation zu beurteilen und eine Reparatur oder den Austausch des Gegengewichts zu empfehlen. **
-
Ist es schlimm, wenn das Gegengewicht der Waschmaschine an einer Schraube gerissen ist?
Es ist nicht ideal, wenn das Gegengewicht der Waschmaschine an einer Schraube gerissen ist, da dies zu einer Unwucht führen und die Leistung der Maschine beeinträchtigen kann. Es ist ratsam, das Problem so schnell wie möglich zu beheben, um Schäden an der Maschine und möglicherweise auch an anderen Gegenständen in der Nähe zu vermeiden. Es wird empfohlen, einen Fachmann zu konsultieren, um das Gegengewicht ordnungsgemäß zu reparieren oder zu ersetzen. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.