Domain steuerabzocke.de kaufen?
Wir ziehen mit dem Projekt
steuerabzocke.de um.
Sind Sie am Kauf der Domain
steuerabzocke.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerabzocke.de kaufen?
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **

Ähnliche Suchbegriffe für Powerups
Top-Angebote
Produkte zum Begriff Powerups:
-
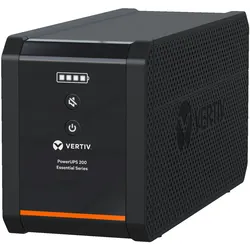
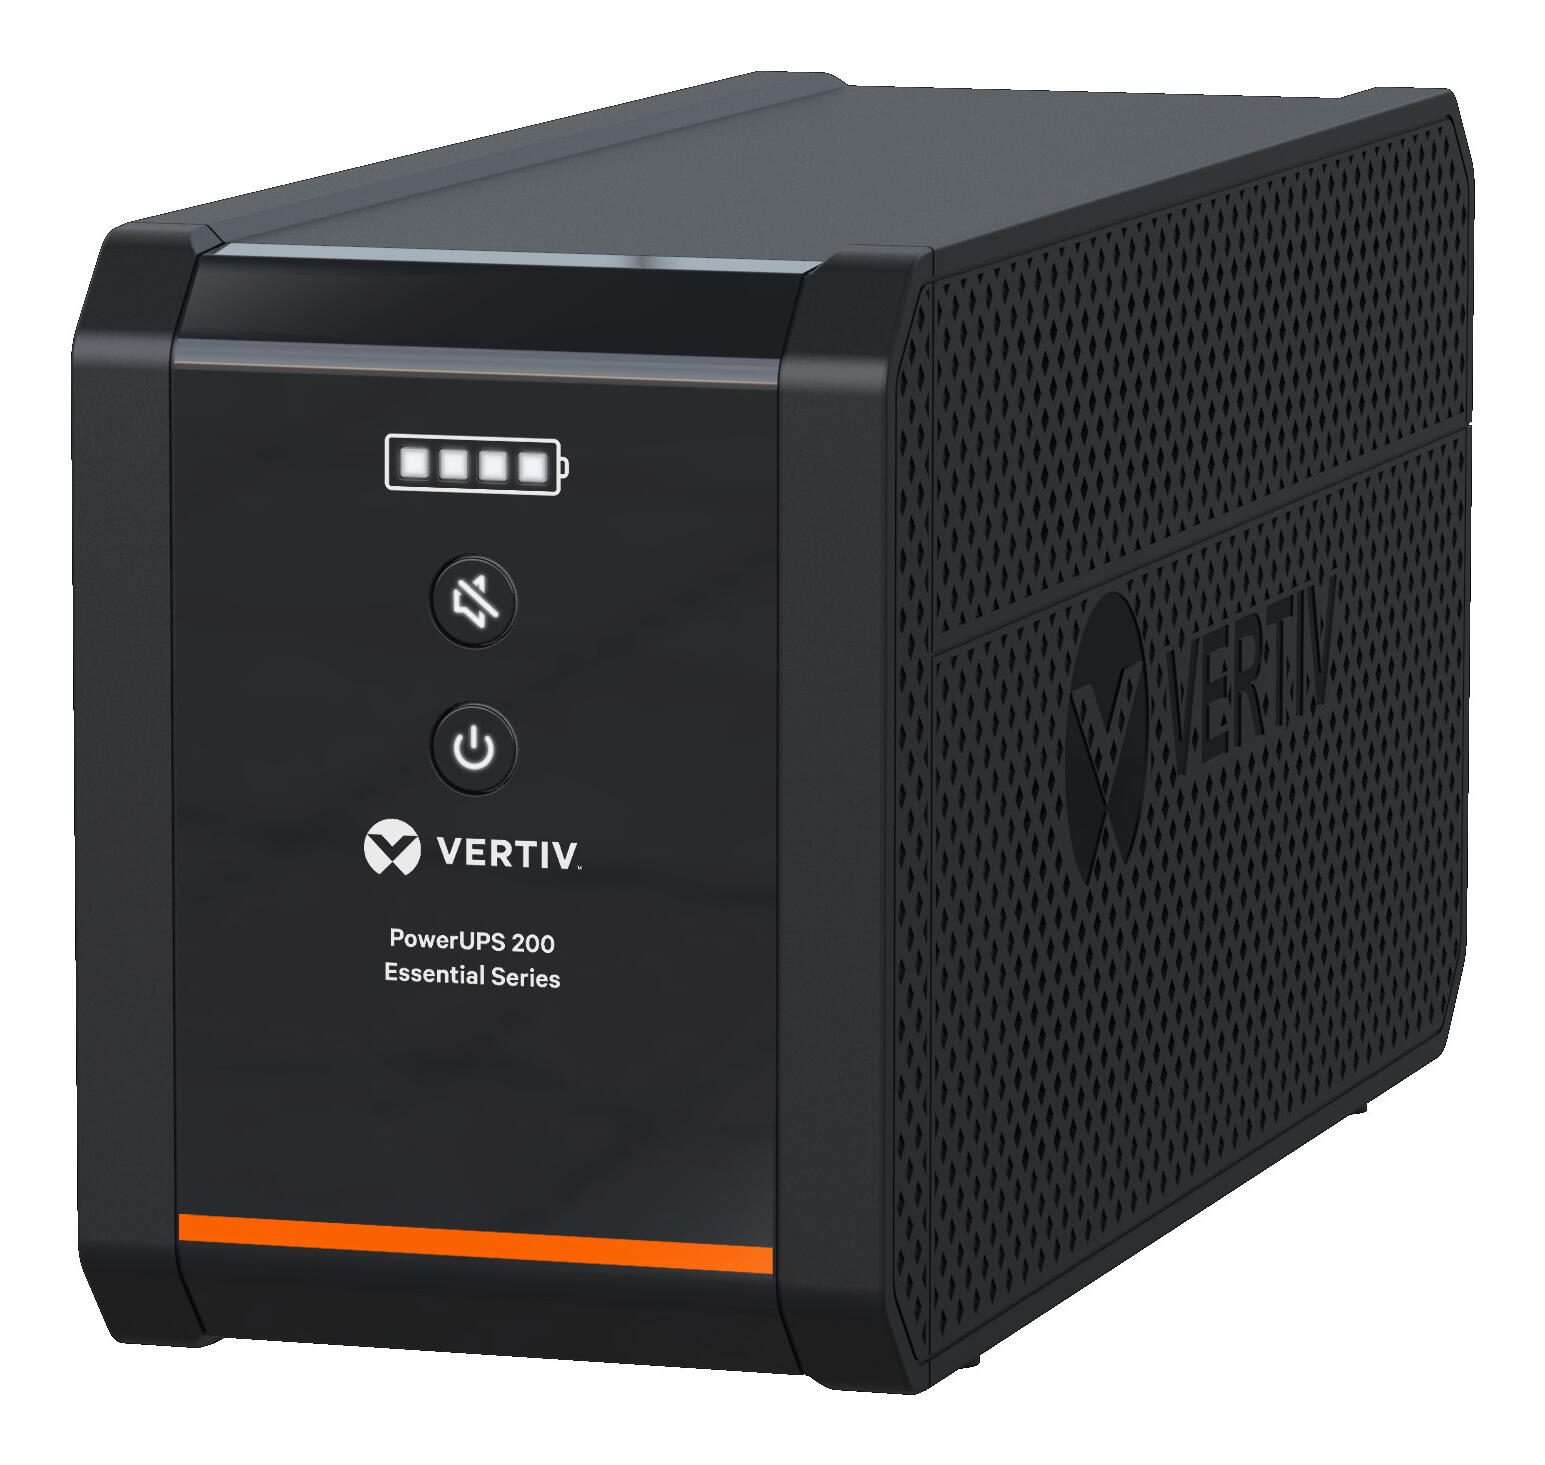
VERTIV PowerUPS 200 Essential Schuko, 1600VA, VI, USBZuverlässiger StromschutzDiese USV-Anlage sorgt dafür, dass kritische Geräte bei kurzen Stromausfällen mit einer Laufzeit von bis zu 10 Minuten bei halber Last mit Strom versorgt bleiben, sodass ein sicheres Herunterfahren oder der Weiterbetrieb möglich ist.Robuste Kapazität und EffizienzMit einer Leistung von 1600 VA und einem Wirkungsgrad von 95 % verwaltet diese USV die Energieversorgung effektiv, reduziert Verschwendung und optimiert die Leistung.Mehrere AusgangsoptionenAusgestattet mit sechs Ausgangsanschlüssen, darunter eine Kombination aus USB- und Stromanschlüssen, bietet diese USV flexible Anschlussmöglichkeiten für verschiedene Geräte in unterschiedlichen Umgebungen.UmweltkonformitätDie USV erfüllt mehrere internationale Konformitätsstandards und unterstreicht damit ihr Engagement für umweltfreundliche Praktiken, während sie gleichzeitig eine zuverlässige Leistung unter verschiedenen Bedingungen gewährleistet.Erweiterter ÜberspannungsschutzMit automatischer Spannungsregelung (AVR) und einer Überspannungsenergie von 475 Joule bietet dieses Gerät einen unverzichtbaren Schutz vor elektrischer Instabilität und Überspannungen und verlängert so die Lebensdauer der angeschlossenen Geräte.191,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
-
Wann bearbeitet Finanzamt Steuererklärung 2019?
Das Finanzamt bearbeitet Steuererklärungen in der Regel nach dem Eingang der Unterlagen. Die genaue Bearbeitungszeit kann je nach Arbeitsaufkommen und Komplexität der Steuererklärung variieren. Es ist ratsam, die Steuererklärung frühzeitig einzureichen, um lange Wartezeiten zu vermeiden. Es kann auch hilfreich sein, sich über die aktuellen Bearbeitungszeiten des zuständigen Finanzamts zu informieren. Letztendlich hängt der Zeitpunkt der Bearbeitung auch davon ab, wie schnell und vollständig die erforderlichen Unterlagen eingereicht wurden. **
-
Wie wird die Umsatzsteuer vom Finanzamt berechnet?
Die Umsatzsteuer wird vom Finanzamt auf Grundlage des Umsatzes berechnet, den ein Unternehmen erzielt. Der allgemeine Umsatzsteuersatz in Deutschland beträgt 19%, es gibt jedoch auch einen ermäßigten Satz von 7% für bestimmte Waren und Dienstleistungen. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und regelmäßig an das Finanzamt abführen. Die gezahlte Umsatzsteuer kann in der Regel auch als Vorsteuer geltend gemacht werden, um die Steuerlast zu reduzieren. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **

Wer überweist die Umsatzsteuer an das Finanzamt?
Die Umsatzsteuer wird in der Regel vom Unternehmen oder Unternehmer selbst an das Finanzamt überwiesen. Dies geschieht in der Regel quartalsweise oder jährlich, je nachdem wie oft Umsatzsteuervoranmeldungen abgegeben werden müssen. Die Höhe der zu zahlenden Umsatzsteuer ergibt sich aus der Differenz zwischen der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, und der Umsatzsteuer, die das Unternehmen von seinen Lieferanten gezahlt hat. Es ist wichtig, die Umsatzsteuer fristgerecht und korrekt an das Finanzamt zu überweisen, um mögliche Strafen oder Sanktionen zu vermeiden. Wer überweist die Umsatzsteuer an das Finanzamt? **
Wann zieht das Finanzamt die Umsatzsteuer ein?
Das Finanzamt zieht die Umsatzsteuer in der Regel quartalsweise ein. Die genauen Fristen können je nach Land und Unternehmensgröße variieren. Es ist wichtig, die Umsatzsteuervoranmeldungen fristgerecht einzureichen, um Strafzahlungen oder Verzugszinsen zu vermeiden. Die Höhe der Umsatzsteuer richtet sich nach dem Umsatz, den das Unternehmen in einem bestimmten Zeitraum erzielt hat. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten und Fristen zu informieren, um Probleme mit dem Finanzamt zu vermeiden. **
Top-Angebote
Produkte zum Begriff Powerups:
-
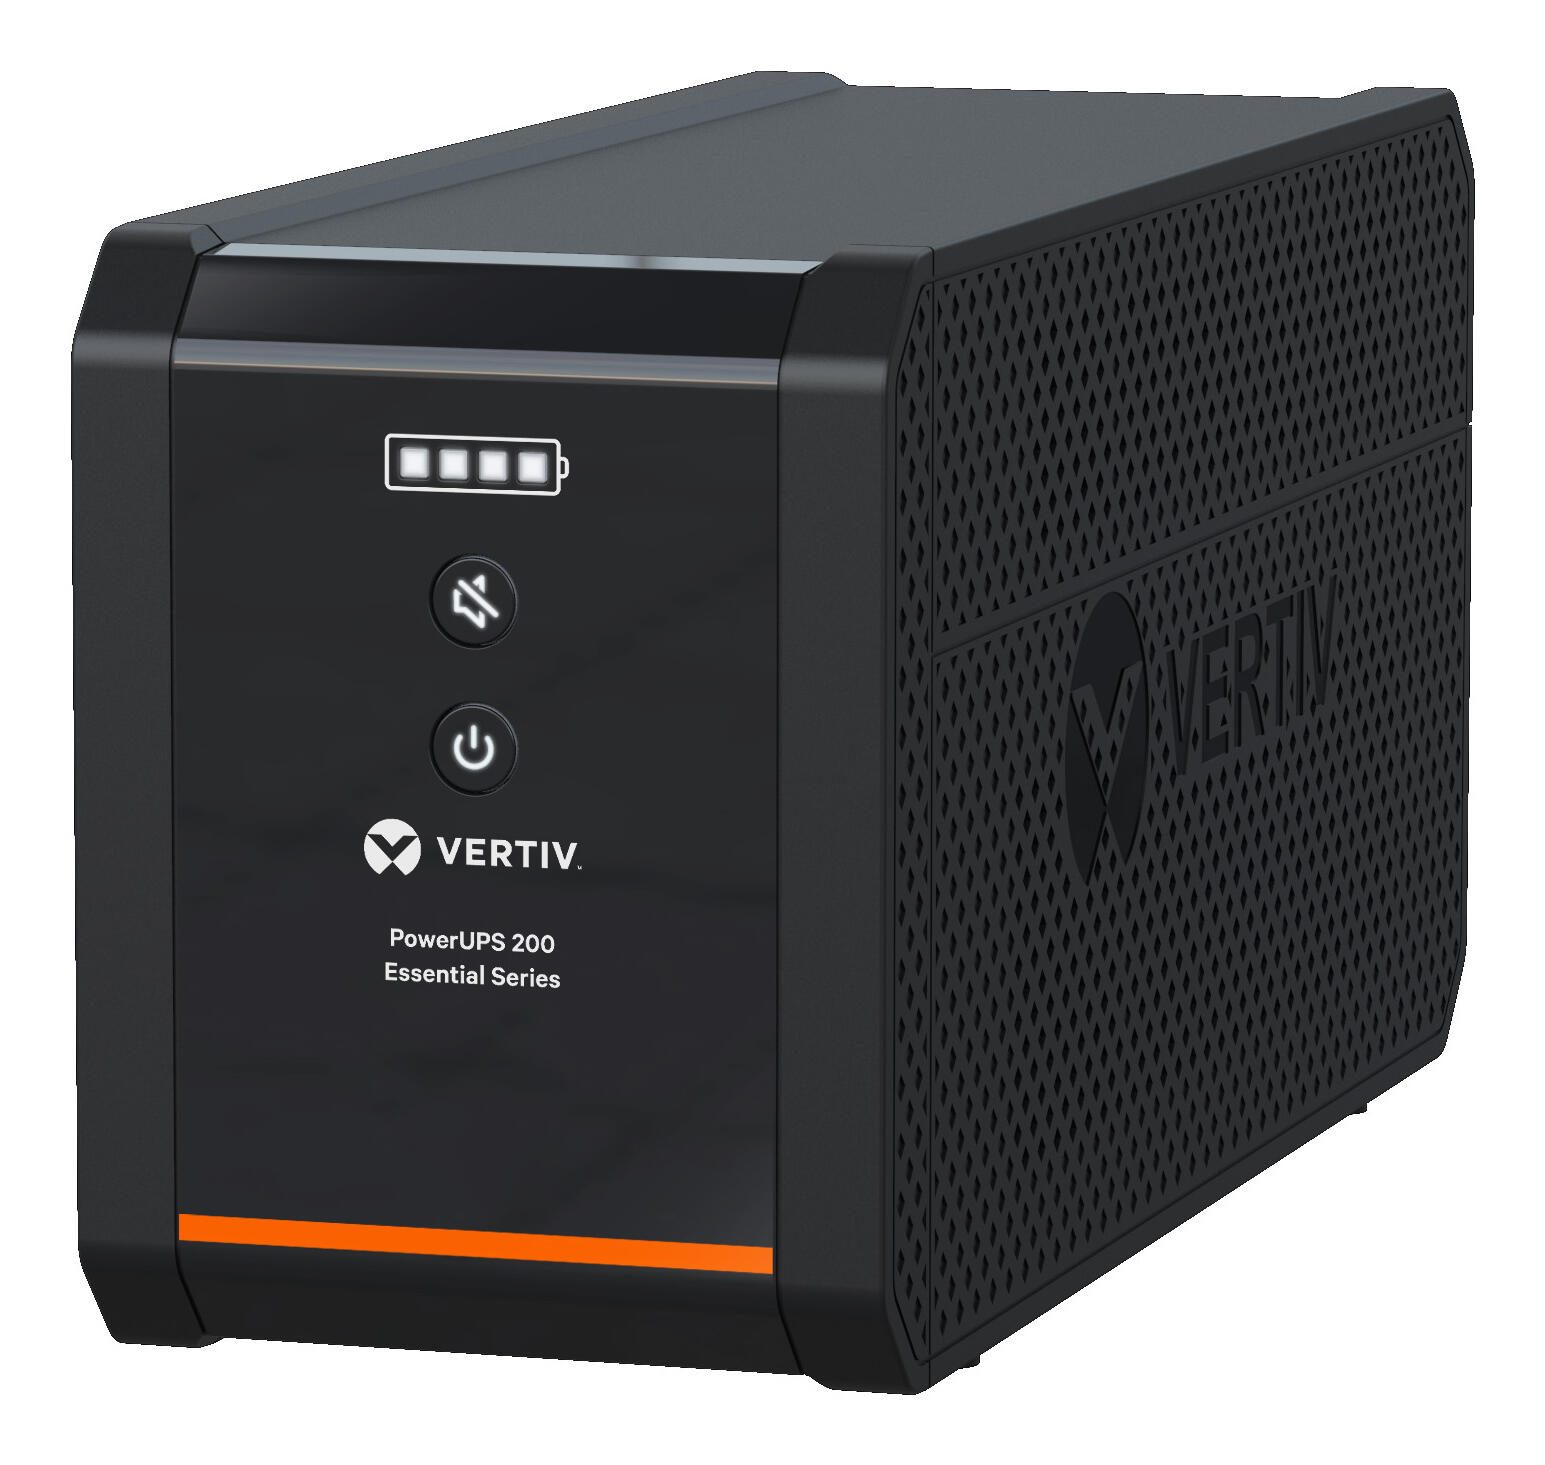
VERTIV PowerUPS 200 Essential IEC, 1000VA, VI, USBEffizientes EnergiemanagementDiese USV verfügt über einen Wirkungsgrad von 95 % und sorgt so für Energieeinsparungen bei gleichzeitiger Bereitstellung der erforderlichen Notstromversorgung. Diese Effizienz trägt dazu bei, die Betriebskosten im Laufe der Zeit zu senken und gleichzeitig eine zuverlässige Leistung zu gewährleisten.Robuster ÜberspannungsschutzMit einer Überspannungsenergie von 475 Joule schützt diese USV empfindliche elektronische Geräte vor Spannungsspitzen und Überspannungen, wodurch das Risiko von Schäden verringert und die Betriebsintegrität aufrechterhalten wird.Anpassungsfähige AnschlussmöglichkeitenDie USV ist mit mehreren Anschlusstypen ausgestattet, darunter 4-poliger USB Typ A, RJ-45 und 24-poliger USB-C, was eine einfache Integration mit verschiedenen Geräten ermöglicht und die Kompatibilität mit einer Vielzahl von Anwendungen gewährleistet.Verbesserte AkkuleistungMit einer bleisäurebasierten, ventilgeregelten Batterie bietet diese USV eine zuverlässige Leistung mit einer Laufzeit von bis zu 6 Minuten bei halber Last und sorgt so für ausreichend Zeit für ein sicheres Herunterfahren oder einen unterbrechungsfreien Betrieb bei kurzen Stromausfällen.Einhaltung von NormenDiese USV erfüllt mehrere internationale Konformitätsstandards, darunter IEC 61000-4-5 und RoHS, und gewährleistet die Einhaltung von Umwelt- und Sicherheitsvorschriften, sodass Anwender sich auf ihre Verwendung verlassen können.119,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VERTIV PowerUPS 200 Essential IEC, 1600VA, VI, USBZuverlässige LeistungDie USV bietet eine Leistung von 1600 VA und liefert eine konstante Ausgangsleistung mit Sinuswellenform, wodurch eine stabile Stromversorgung der Geräte gewährleistet ist.Robuste BatterietechnologieEine ventilgeregelte Blei-Säure-Batterie bietet eine Laufzeit von bis zu 10 Minuten bei halber Last und liefert so wichtige Notstromversorgung bei Stromausfällen.Vielseitige AnschlussmöglichkeitenMit sechs Ausgangsanschlüssen kann diese USV mehrere Geräte gleichzeitig versorgen und verbessert so die Funktionalität in verschiedenen Konfigurationen.Effizienter BetriebMit einem Wirkungsgrad von 95 % werden Stromverluste minimiert und gleichzeitig eine stabile Ausgangsleistung für die angeschlossenen Geräte gewährleistet.Umfassende KonformitätErfüllt verschiedene internationale Sicherheitsstandards und gewährleistet so Zuverlässigkeit und Sicherheit für Anwender in unterschiedlichen Umgebungen.216,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VERTIV PowerUPS 200 Essential Schuko, 1600VA, VI, USBZuverlässiger StromschutzDiese USV-Anlage sorgt dafür, dass kritische Geräte bei kurzen Stromausfällen mit einer Laufzeit von bis zu 10 Minuten bei halber Last mit Strom versorgt bleiben, sodass ein sicheres Herunterfahren oder der Weiterbetrieb möglich ist.Robuste Kapazität und EffizienzMit einer Leistung von 1600 VA und einem Wirkungsgrad von 95 % verwaltet diese USV die Energieversorgung effektiv, reduziert Verschwendung und optimiert die Leistung.Mehrere AusgangsoptionenAusgestattet mit sechs Ausgangsanschlüssen, darunter eine Kombination aus USB- und Stromanschlüssen, bietet diese USV flexible Anschlussmöglichkeiten für verschiedene Geräte in unterschiedlichen Umgebungen.UmweltkonformitätDie USV erfüllt mehrere internationale Konformitätsstandards und unterstreicht damit ihr Engagement für umweltfreundliche Praktiken, während sie gleichzeitig eine zuverlässige Leistung unter verschiedenen Bedingungen gewährleistet.Erweiterter ÜberspannungsschutzMit automatischer Spannungsregelung (AVR) und einer Überspannungsenergie von 475 Joule bietet dieses Gerät einen unverzichtbaren Schutz vor elektrischer Instabilität und Überspannungen und verlängert so die Lebensdauer der angeschlossenen Geräte.191,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Powerups
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann bearbeitet Finanzamt Steuererklärung 2019?
Das Finanzamt bearbeitet Steuererklärungen in der Regel nach dem Eingang der Unterlagen. Die genaue Bearbeitungszeit kann je nach Arbeitsaufkommen und Komplexität der Steuererklärung variieren. Es ist ratsam, die Steuererklärung frühzeitig einzureichen, um lange Wartezeiten zu vermeiden. Es kann auch hilfreich sein, sich über die aktuellen Bearbeitungszeiten des zuständigen Finanzamts zu informieren. Letztendlich hängt der Zeitpunkt der Bearbeitung auch davon ab, wie schnell und vollständig die erforderlichen Unterlagen eingereicht wurden. **
-
Wie wird die Umsatzsteuer vom Finanzamt berechnet?
Die Umsatzsteuer wird vom Finanzamt auf Grundlage des Umsatzes berechnet, den ein Unternehmen erzielt. Der allgemeine Umsatzsteuersatz in Deutschland beträgt 19%, es gibt jedoch auch einen ermäßigten Satz von 7% für bestimmte Waren und Dienstleistungen. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und regelmäßig an das Finanzamt abführen. Die gezahlte Umsatzsteuer kann in der Regel auch als Vorsteuer geltend gemacht werden, um die Steuerlast zu reduzieren. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
-
Wer überweist die Umsatzsteuer an das Finanzamt?
Die Umsatzsteuer wird in der Regel vom Unternehmen oder Unternehmer selbst an das Finanzamt überwiesen. Dies geschieht in der Regel quartalsweise oder jährlich, je nachdem wie oft Umsatzsteuervoranmeldungen abgegeben werden müssen. Die Höhe der zu zahlenden Umsatzsteuer ergibt sich aus der Differenz zwischen der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, und der Umsatzsteuer, die das Unternehmen von seinen Lieferanten gezahlt hat. Es ist wichtig, die Umsatzsteuer fristgerecht und korrekt an das Finanzamt zu überweisen, um mögliche Strafen oder Sanktionen zu vermeiden. Wer überweist die Umsatzsteuer an das Finanzamt? **
-
Wann zieht das Finanzamt die Umsatzsteuer ein?
Das Finanzamt zieht die Umsatzsteuer in der Regel quartalsweise ein. Die genauen Fristen können je nach Land und Unternehmensgröße variieren. Es ist wichtig, die Umsatzsteuervoranmeldungen fristgerecht einzureichen, um Strafzahlungen oder Verzugszinsen zu vermeiden. Die Höhe der Umsatzsteuer richtet sich nach dem Umsatz, den das Unternehmen in einem bestimmten Zeitraum erzielt hat. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten und Fristen zu informieren, um Probleme mit dem Finanzamt zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.