Domain steuerabzocke.de kaufen?
Wir ziehen mit dem Projekt
steuerabzocke.de um.
Sind Sie am Kauf der Domain
steuerabzocke.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerabzocke.de kaufen?
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **


Ähnliche Suchbegriffe für Hochwertigen
Top-Angebote
Produkte zum Begriff Hochwertigen:
-
SIMPLEX-Schonhämmer, hochwertigen Holzstiel Ø=40 mmAnwendungsgebiete Garten-/Landschaftsbau, Pflasterarbeiten, Randsteine setzen, Gerüstbau/Zeltbau, Zimmerei, Zaunbau Werkstoff Schlageinsatz 1 Gummikomposition, schwarz mittelhart dämpfend geruchsneutral verschleißarm Schlageinsatz 2 Superplastik,...36,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
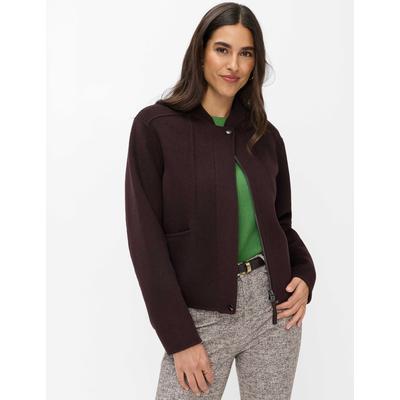
Brax "Style HAZEL" Doubleface: Jacke im hochwertigen WollmixPuristische Blouson-Form in hochwertiger Doubleface-Qualität: Die Wolljacke im STYLE HAZEL verbindet eine klare, feminine Linienführung mit moderner Smart-Casual-Lässigkeit. Der kurze, gerade Schnitt und die weich verlaufenden Raglannähte verleihen...179,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
-
Wann bearbeitet Finanzamt Steuererklärung 2019?
Das Finanzamt bearbeitet Steuererklärungen in der Regel nach dem Eingang der Unterlagen. Die genaue Bearbeitungszeit kann je nach Arbeitsaufkommen und Komplexität der Steuererklärung variieren. Es ist ratsam, die Steuererklärung frühzeitig einzureichen, um lange Wartezeiten zu vermeiden. Es kann auch hilfreich sein, sich über die aktuellen Bearbeitungszeiten des zuständigen Finanzamts zu informieren. Letztendlich hängt der Zeitpunkt der Bearbeitung auch davon ab, wie schnell und vollständig die erforderlichen Unterlagen eingereicht wurden. **
-
Wie wird die Umsatzsteuer vom Finanzamt berechnet?
Die Umsatzsteuer wird vom Finanzamt auf Grundlage des Umsatzes berechnet, den ein Unternehmen erzielt. Der allgemeine Umsatzsteuersatz in Deutschland beträgt 19%, es gibt jedoch auch einen ermäßigten Satz von 7% für bestimmte Waren und Dienstleistungen. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und regelmäßig an das Finanzamt abführen. Die gezahlte Umsatzsteuer kann in der Regel auch als Vorsteuer geltend gemacht werden, um die Steuerlast zu reduzieren. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
Wer überweist die Umsatzsteuer an das Finanzamt?
Die Umsatzsteuer wird in der Regel vom Unternehmen oder Unternehmer selbst an das Finanzamt überwiesen. Dies geschieht in der Regel quartalsweise oder jährlich, je nachdem wie oft Umsatzsteuervoranmeldungen abgegeben werden müssen. Die Höhe der zu zahlenden Umsatzsteuer ergibt sich aus der Differenz zwischen der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, und der Umsatzsteuer, die das Unternehmen von seinen Lieferanten gezahlt hat. Es ist wichtig, die Umsatzsteuer fristgerecht und korrekt an das Finanzamt zu überweisen, um mögliche Strafen oder Sanktionen zu vermeiden. Wer überweist die Umsatzsteuer an das Finanzamt? **
Wann zieht das Finanzamt die Umsatzsteuer ein?
Das Finanzamt zieht die Umsatzsteuer in der Regel quartalsweise ein. Die genauen Fristen können je nach Land und Unternehmensgröße variieren. Es ist wichtig, die Umsatzsteuervoranmeldungen fristgerecht einzureichen, um Strafzahlungen oder Verzugszinsen zu vermeiden. Die Höhe der Umsatzsteuer richtet sich nach dem Umsatz, den das Unternehmen in einem bestimmten Zeitraum erzielt hat. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten und Fristen zu informieren, um Probleme mit dem Finanzamt zu vermeiden. **
Top-Angebote
Produkte zum Begriff Hochwertigen:
-
LIVARNO HOME Schuhschrank, mit hochwertigen BeschlägenRobuste Oberfläche und einfache Reinigung Die Oberfläche aus Spanplatte ist melaminharzbeschichtet und somit kratzfest sowie einfach zu reinigen. Regelmäßiges Abwischen mit einem feuchten Tuch reicht aus, um Schmutz zu entfernen; aggressive Reinigungsmittel sollten vermieden werden, um die Beschichtung zu schonen. Die Beschichtung minimiert sichtbare Abnutzungsspuren und erleichtert die Pflege im Alltag. Leichtgängiges Klappfach mit hochwertiger Mechanik Die Klappe lässt sich dank hochwertiger Beschläge leicht öffnen und schließen, was den täglichen Zugriff auf Schuhe komfortabel gestaltet. Die Mechanik ist auf häufigen Gebrauch ausgelegt und reduziert durch gleichmäßigen Lauf das Risiko von Verkanten. Innen sorgen Schuhwalzen für geordnete Ablage und erleichtern das Herausnehmen einzelner Paare. Kompaktes Maß mit großzügigem Stauraum Trotz kompakter Außenmaße bietet das Möbel ausreichend Platz für mehrere Paar Schuhe und kann im Flur, in der Diele oder im Abstellraum eingesetzt werden. Die Tiefe ist so bemessen, dass auch flache Stiefel und Bootsschuhe untergebracht werden können, ohne die Stellfläche zu stark zu beanspruchen. Dadurch entsteht ein aufgeräumter Eingangsbereich mit geringem Platzbedarf. Montagefreundlich und komplett geliefert Das Produkt wird inklusive Montagematerial und Anleitung geliefert, was den Aufbau vereinfacht und zusätzliche Einkäufe überflüssig macht. Für einen sicheren Zusammenbau empfiehlt sich eine zweite Person zum Halten und Ausrichten der Teile. Nach dem Zusammenbau steht ein belastbares Möbelstück bereit, das sofort einsatzfähig ist. Produktmerkmale Eigenschaft Wert Marke Livarno Home Farbe perlweiß Schuhkipper ja Anzahl Fächer 1 Anzahl Türen 1 Material Blatt, Seiten, Klappe, Traverse und Sockel: Spanplatte melaminharzbeschichtet; Schuhwalzeneinsätz: Spanplatte folieummantelt; Schuhwalze: Kunststoff; Bekantung: Papier‑Melaminharzkante Pflegeleicht ja Maße ca. B 78,1 x H 47,8 x T 27,7 cm Gewicht ca. 13 kg Inkl. Montagematerial ja FAQ Wie viel Stauraum bietet der Schrank? Der Schrank bietet großzügigen Stauraum für mehrere Paar Schuhe; genaue Kapazität hängt von Schuhtyp und Größe ab, eignet sich jedoch für Alltagsschuhe, Sneaker und flache Stiefel. Ist das Montagezubehör vollständig enthalten? Ja, Montagematerial und eine Aufbauanleitung sind im Lieferumfang enthalten, sodass der Schrank ohne zusätzliches Material aufgebaut werden kann. Kann die Oberfläche leicht gereinigt werden? Die Oberfläche ist kratzfest durch Melaminharzbeschichtung und lässt sich mit einem feuchten Tuch einfach reinigen; aggressive Reinigungsmittel sollten vermieden werden. Schont der Schrank empfindliche Böden? Ja, der Schrank verfügt über bodenschonende Möbelgleiter, die Kratzer auf empfindlichen Bodenbelägen reduzieren und ein sicheres Standverhalten unterstützen. Mit dem Livarno Home Schuhschrank den Eingangsbereich ordentlich gestalten und von pflegeleichten Oberflächen sowie einfacher Montage profitieren Bei Fragen hilft dir unser...24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
8x25 Taschenfernglas mit hochwertigen BaK-4-PrismenDie Schönheit der Natur entdecken, das ist immer wieder ein spannendes Abenteuer. Doch beim Blick mit bloßem Auge bleibt uns viel von der Pracht verborgen. Ob Wandern in den Bergen oder Urlaub in einer norwegischen Fjordlandschaft – mit dem **NATIONAL GEOGRAPHIC 8x25 Taschenfernglas** werfen Sie stets einen genauen Blick auf Flora und Fauna. Ein 800 Meter entferntes scheues Tier so nah sehen, als stünde es nur 100 Meter entfernt? Die **8-fache Vergrößerung** macht’s bei einem **Objektivdurchmesser von 25 mm** möglich. Dabei liegt die **Sehfeldgröße bei 118 m / 1000 m** – Sie sehen also in 1000 m Entfernung ein 118 m breites Sehfeld. Und da liegt der Vorteil gegenüber einem Fernglas mit höherer Vergrößerung: mehr Übersicht! Durch das **größere Sehfeld** finden Sie besonders die Objekte schneller, die gerade in Bewegung sind. Und dann folgen Ihre Blicke bequem Ihrem Lieblingsvogel über den Himmel oder einem niedlichen Rehkitz durch den Wald. **Das Taschenfernglas – leicht in jeder Hinsicht** Neben dem geringen Gewicht ist das **Mini-Fernglas** auch durch die leichte Bedienung alles andere als ein Klotz am Bein. Für ein perfektes Zusammenspiel Ihrer Augen und der **Okulare** stellen Sie den Abstand stufenlos über die **Knickbrücke** individuell ein. Mit der **Mitteltriebfokussierung** und dem **Dioptrienausgleich** schärfen Sie buchstäblich Ihren Blick durch die hochwertige Optik. Für jederzeit perfekten Durchblick mit hellem Bild sorgen die **BaK-4-Prismen (Barium-Kronglas)** und die **Mehrfachvergütung**. Und dank der **Twist-up-Augenmuscheln** freuen sich auch Brillenträger über Weitsicht durch das **Taschenfernglas**. **Immer mehr entdecken – mit dem 8x25 Taschenfernglas** Wechselhaftes Wetter hält Sie von Ihren Entdeckungstouren nicht ab und Sie nehmen für die **Vogelbeobachtung** auch schon mal einen Regenschauer in Kauf? Kein Problem, für solche Fälle ist das **binokulare Taschenfernglas wasserdicht**. Doch es muss nicht immer die Natur- oder Tierbeobachtung sein. Manchmal mischen wir uns auch gerne unter unsere Mitmenschen. Nehmen Sie dazu das **Kompaktfernglas in Dachkant-Bauart** mit auf Konzerte, zu Sportereignissen oder ins Theater. Es lässt sich jeder Zeit **platzsparend in der Nylontasche** verstauen. Und wenn es dann spannend wird, holt es die Ereignisse ganz nah ran. Dabei haben Sie das **Mini-Fernglas** durch den **gummiarmierten Fernglaskörper** stets perfekt im Griff. Lassen Sie den Blick in die Ferne Schweifen und bestaunen Sie mit dem praktischen **NATIONAL GEOGRAPHIC Taschenfernfernglas** jederzeit die Wunder der Natur. **EIGENSCHAFTEN** * Prismen aus hochwertigem BaK-4-Glasmaterial * Wasserdicht * 8-fach Vergrößerung * 25 mm Objektivdurchmesser * Mehrfachvergütung * Extrem kompakt und handlich * Ideal für Wanderungen und als Reisefernglas * Mitteltrieb-Fokussierung * Dioptrienausgleich * Stativ-Anschlussgewinde * Robuster, gummiarmierter Fernglaskörper **LIEFERUMFANG** * Fernglas * Nylontasche * Trageriemen * Bedienungsanleitung84,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SIMPLEX-Schonhämmer, hochwertigen Holzstiel Ø=40 mmAnwendungsgebiete Garten-/Landschaftsbau, Pflasterarbeiten, Randsteine setzen, Gerüstbau/Zeltbau, Zimmerei, Zaunbau Werkstoff Schlageinsatz 1 Gummikomposition, schwarz mittelhart dämpfend geruchsneutral verschleißarm Schlageinsatz 2 Superplastik,...36,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
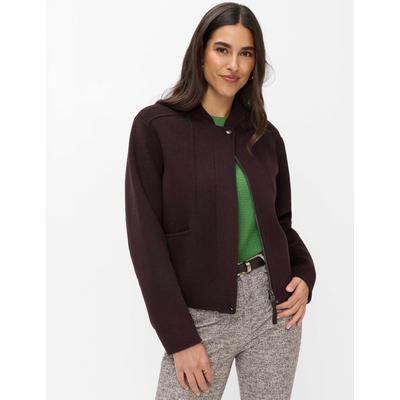
Brax "Style HAZEL" Doubleface: Jacke im hochwertigen WollmixPuristische Blouson-Form in hochwertiger Doubleface-Qualität: Die Wolljacke im STYLE HAZEL verbindet eine klare, feminine Linienführung mit moderner Smart-Casual-Lässigkeit. Der kurze, gerade Schnitt und die weich verlaufenden Raglannähte verleihen...179,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Hochwertigen
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
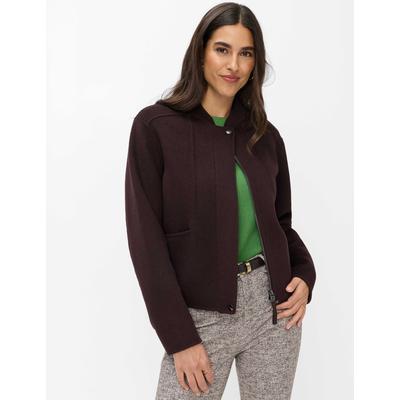
Brax "Style HAZEL" Doubleface: Jacke im hochwertigen WollmixPuristische Blouson-Form in hochwertiger Doubleface-Qualität: Die Wolljacke im STYLE HAZEL verbindet eine klare, feminine Linienführung mit moderner Smart-Casual-Lässigkeit. Der kurze, gerade Schnitt und die weich verlaufenden Raglannähte verleihen...179,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Brax "Style HAZEL" Doubleface: Jacke im hochwertigen WollmixPuristische Blouson-Form in hochwertiger Doubleface-Qualität: Die Wolljacke im STYLE HAZEL verbindet eine klare, feminine Linienführung mit moderner Smart-Casual-Lässigkeit. Der kurze, gerade Schnitt und die weich verlaufenden Raglannähte verleihen...179,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann bearbeitet Finanzamt Steuererklärung 2019?
Das Finanzamt bearbeitet Steuererklärungen in der Regel nach dem Eingang der Unterlagen. Die genaue Bearbeitungszeit kann je nach Arbeitsaufkommen und Komplexität der Steuererklärung variieren. Es ist ratsam, die Steuererklärung frühzeitig einzureichen, um lange Wartezeiten zu vermeiden. Es kann auch hilfreich sein, sich über die aktuellen Bearbeitungszeiten des zuständigen Finanzamts zu informieren. Letztendlich hängt der Zeitpunkt der Bearbeitung auch davon ab, wie schnell und vollständig die erforderlichen Unterlagen eingereicht wurden. **
-
Wie wird die Umsatzsteuer vom Finanzamt berechnet?
Die Umsatzsteuer wird vom Finanzamt auf Grundlage des Umsatzes berechnet, den ein Unternehmen erzielt. Der allgemeine Umsatzsteuersatz in Deutschland beträgt 19%, es gibt jedoch auch einen ermäßigten Satz von 7% für bestimmte Waren und Dienstleistungen. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und regelmäßig an das Finanzamt abführen. Die gezahlte Umsatzsteuer kann in der Regel auch als Vorsteuer geltend gemacht werden, um die Steuerlast zu reduzieren. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
-
Wer überweist die Umsatzsteuer an das Finanzamt?
Die Umsatzsteuer wird in der Regel vom Unternehmen oder Unternehmer selbst an das Finanzamt überwiesen. Dies geschieht in der Regel quartalsweise oder jährlich, je nachdem wie oft Umsatzsteuervoranmeldungen abgegeben werden müssen. Die Höhe der zu zahlenden Umsatzsteuer ergibt sich aus der Differenz zwischen der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, und der Umsatzsteuer, die das Unternehmen von seinen Lieferanten gezahlt hat. Es ist wichtig, die Umsatzsteuer fristgerecht und korrekt an das Finanzamt zu überweisen, um mögliche Strafen oder Sanktionen zu vermeiden. Wer überweist die Umsatzsteuer an das Finanzamt? **
-
Wann zieht das Finanzamt die Umsatzsteuer ein?
Das Finanzamt zieht die Umsatzsteuer in der Regel quartalsweise ein. Die genauen Fristen können je nach Land und Unternehmensgröße variieren. Es ist wichtig, die Umsatzsteuervoranmeldungen fristgerecht einzureichen, um Strafzahlungen oder Verzugszinsen zu vermeiden. Die Höhe der Umsatzsteuer richtet sich nach dem Umsatz, den das Unternehmen in einem bestimmten Zeitraum erzielt hat. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten und Fristen zu informieren, um Probleme mit dem Finanzamt zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.